Bir müddət öncə tətbiq edilən məhdudiyyətlər kartdan-karta köçürmələrin həcmində ciddi azalmalara səbəb olmur. Ekspertlər daha ciddi tədbirlərin tətbiqini təklif edirlər.
Bəs kartdan-karta köçürmələrin bu qədər böyük həcmdə olması maliyyə sistemi üçün hansı riskləri yaradır?
Oxu.Az mövzu ilə bağlı “Kaspi” qəzetinin məqaləsini təqdim edir:
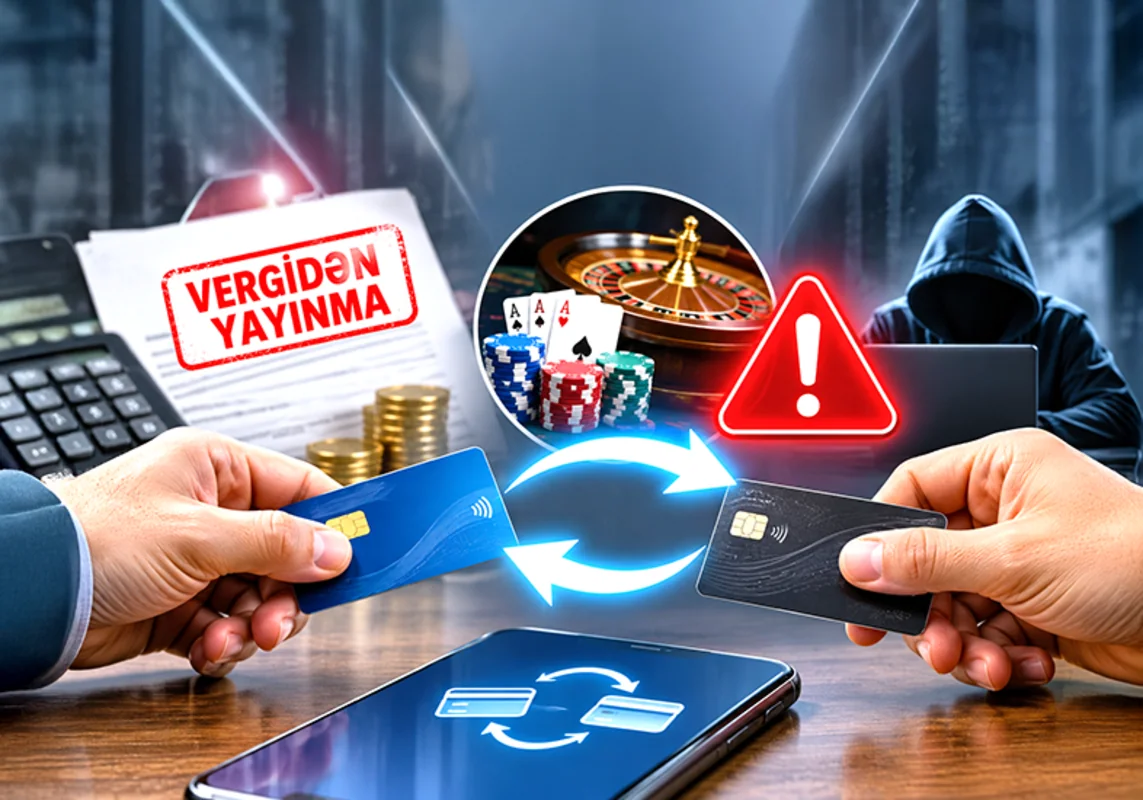
Azərbaycanda kartdan-karta köçürmələrin həcminin sürətlə artması Mərkəzi Bankın narahatlığına səbəb olub. Mərkəzi Bankın sədri Taleh Kazımov 2025-ci ildə bu əməliyyatların həcminin 66 milyard manata çatdığını, 2026-cı ilin avqust ayına qədər isə 48 milyard manat təşkil etdiyini açıqlayıb. Onun sözlərinə görə, bu qədər böyük dövriyyəni yalnız vətəndaşlar arasında şəxsi pul köçürmələri ilə izah etmək mümkün deyil. T.Kazımov bəzi əməliyyatların vergidən yayınma, qanunsuz mərc oyunlarının təşkili və digər qeyri-qanuni fəaliyyətlərlə əlaqəli olduğunu bildirib. Məhz bu riskləri nəzərə alaraq bank sektorunda kartlara gündəlik beş mədaxil əməliyyatı və aylıq 20 min manat limitinin tətbiqi dəstəklənib.
Vergidən yayınma riski artır
İqtisadçı-ekspert Xalid Kərimli hesab edir ki, kartdan-karta köçürmələrin iqtisadi mahiyyət baxımından nağd pulun əlbəəl verilməsindən ciddi fərqi yoxdur. Onun sözlərinə görə, bir şəxs digərinə 100 manat nağd pul verdikdə bu əməliyyat necə rəsmiləşdirilmədən həyata keçirilə bilirsə, kartdan-karta köçürmə zamanı da eyni vəziyyət yarana bilər. Bu baxımdan, əsas məsələ pulun hansı formada ötürülməsi deyil, əməliyyatın iqtisadi mahiyyəti və vergitutma baxımından necə rəsmiləşdirilməsidir.
Ekspert bildirib ki, kartdan-karta köçürmələr banklar üçün də xüsusi gəlir mənbəyi hesab olunmur. Belə əməliyyatlarda bankların gəlirləri məhdud olur, müəyyən məbləğədək köçürmələr komissiyasız həyata keçirilir, limit aşıldıqda isə xidmət haqqı tətbiq edilir.
X.Kərimlinin fikrincə, hazırda tətbiq edilən məhdudiyyətlərin əsas səbəblərindən biri fiziki şəxslərin şəxsi bank kartlarından sahibkarlıq fəaliyyəti və vergidən yayınma məqsədilə istifadə edilməsinin qarşısını almaqdır. O qeyd edib ki, bank sektorunda tətbiq olunan qaydalara əsasən, adi debet və kredit kartlarına gündəlik beşdən artıq mədaxil əməliyyatı və ay ərzində 20 min manatdan çox vəsait daxil olması standartdan kənar hal kimi qiymətləndirilir. Lakin vətəndaş banka müraciət edərək əməliyyatlarının mahiyyətini əsaslandıra bilsə, bu məhdudiyyətlər aradan qaldırıla bilər. Söhbət VÖEN-ə bağlı biznes kartlarından deyil, fiziki şəxslərin fərdi kartlarından gedir.
Məhdudiyyətlər qeyri-rəsmi dövriyyəni azaldacaqmı?
Ekspert hesab edir ki, Mərkəzi Bank və bank sektoru vergidən yayınma hallarının geniş yayılması üçün əlverişli şəraitin qalmasında maraqlı deyil. Onun sözlərinə görə, ölkədə əhalinin orta gəlirləri və adambaşına düşən ümumi daxili məhsul göstəriciləri məlumdur. Sahibkarlıq fəaliyyəti ilə məşğul olmayan adi vətəndaşın hesabına hər ay 20 min manatdan artıq vəsait daxil olmasının iqtisadi əsaslandırılması suallar doğurur.
Ekspert digər risk kimi qanunsuz sahibkarlıq fəaliyyətini, qumar və mərc oyunlarını, eləcə də onlayn kazinolarla əlaqəli pul köçürmələrini göstərib. Onun fikrincə, tətbiq edilən məhdudiyyətlər bu cür qeyri-qanuni maliyyə əməliyyatlarının qarşısının alınmasına xidmət edir.
İqtisadçı hesab edir ki, yeni qaydalar kartdan-karta köçürmələrin ümumi dövriyyəsinin artımını məhdudlaşdıracaq. Bununla belə, vergidən yayınmaq istəyən şəxslərin müxtəlif banklardan və başqa insanların adlarına kartlar əldə etməklə mövcud məhdudiyyətləri aşmağa çalışdıqlarını da istisna etmir. Belə ki, hazırkı qaydalar hər bank üzrə kartlara tətbiq edildiyindən, bir şəxsin müxtəlif banklarda kart açdıraraq əməliyyatlarını bölüşdürməsi mümkündür.
Bununla belə, X. Kərimli bildirir ki, bu üsul da sonsuz imkan yaratmır və müəyyən mərhələdə öz məhdudiyyətinə çatacaq.
Kart sayına da məhdudiyyət qoyulmalıdır
Bank məsələləri üzrə ekspert Emin Kərimov da hesab edir ki, kartdan-karta köçürmələrin həcminin bu qədər artması arzuolunan hal deyil. Onun fikrincə, bu göstəricilər kart əməliyyatlarının yaratdığı rahatlıq və mövcud nəzarət mexanizmlərindəki boşluqlardan bəzi sahibkarlıq subyektlərinin, xüsusilə kiçik və orta biznes nümayəndələrinin vergidən yayınmaq məqsədilə istifadə etdiyini göstərir.
E.Kərimov deyib ki, kartdan-karta əməliyyatlara gündəlik say və aylıq məbləğ limiti tətbiq edilməsi ilə yanaşı, bir şəxsin adına açılan kartların sayına da məhdudiyyət qoyulmalıdır. Çünki mövcud qaydalar əməliyyatların alternativ yollarla davam etdirilməsinə imkan yaradır. Belə ki, şəxs öz adına müxtəlif banklardan, eləcə də yaxınlarının adına əlavə kartlar əldə etməklə müəyyən edilmiş limitləri faktiki olaraq aşa bilər.
Ekspertin sözlərinə görə, bəzi hallarda geniş filial şəbəkəsinə malik banklardan müxtəlif filiallar vasitəsilə çoxsaylı debet kartları sifariş etməklə də məhdudiyyətlərdən yayınmaq mümkündür. Bu baxımdan, yalnız əməliyyat sayına limit qoyulması gözlənilən nəticəni verməyə bilər.
E.Kərimovun qənaətincə, problemin həlli üçün bir şəxsin adına olan bütün kartlar üzrə əməliyyatlar vahid sistemdə birləşdirilməli, aylıq 20 min manatlıq limit fərdi qaydada hesablanmalıdır. Yəni vətəndaşın neçə bankda və neçə kartı olmasından asılı olmayaraq, ümumi dövriyyəsi nəzərə alınmalıdır. Limitin aşılması halında isə müvafiq nəzarət mexanizmləri işə düşməli, əməliyyatın xarakterindən asılı olaraq vergi orqanları tərəfindən araşdırma aparılmalıdır.
O əlavə edib ki, kartdan-karta köçürmələrdən istifadənin məhdudlaşdırılması ilə yanaşı, sahibkarların alternativ ödəniş vasitələrinə yönləndirilməsi də vacibdir. Bunun üçün POS-terminalların, mobil POS və QR ödənişlərinin təşviqi, banklar və elektron pul təşkilatları tərəfindən maarifləndirmə işinin gücləndirilməsi zəruridir.